Domain studio-equipment.de kaufen?
Wir ziehen mit dem Projekt
studio-equipment.de um.
Sind Sie am Kauf der Domain
studio-equipment.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain studio-equipment.de kaufen?
Wann muss Verein Umsatzsteuer zahlen?
Vereine müssen grundsätzlich Umsatzsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die als umsatzsteuerpflichtig gelten. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen gegen Entgelt. Vereine sind jedoch in einigen Fällen von der Umsatzsteuer befreit, zum Beispiel bei bestimmten kulturellen, sportlichen oder sozialen Veranstaltungen. Es ist wichtig, dass Vereine ihre Umsatzsteuerpflicht prüfen und gegebenenfalls Umsatzsteuern korrekt abführen, um rechtliche Konsequenzen zu vermeiden. Bei Unsicherheiten empfiehlt es sich, einen Steuerberater oder eine Steuerberaterin zu konsultieren. **
Wann muss ein Verein Umsatzsteuer zahlen?
Ein Verein muss Umsatzsteuer zahlen, wenn er wirtschaftliche Tätigkeiten ausübt, die als umsatzsteuerpflichtig gelten. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen gegen Entgelt. Wenn die jährlichen Einnahmen des Vereins über der gesetzlichen Umsatzgrenze liegen, ist er umsatzsteuerpflichtig. Es gibt jedoch auch Ausnahmen und Befreiungen von der Umsatzsteuerpflicht für bestimmte Vereinstätigkeiten, wie beispielsweise kulturelle oder gemeinnützige Veranstaltungen. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Finanzexperten beraten zu lassen, um die Umsatzsteuerpflicht des Vereins korrekt zu bestimmen. **
Ähnliche Suchbegriffe für Umsatzsteuer-im-Verein
Top-Angebote
Produkte zum Begriff Umsatzsteuer-im-Verein:
-
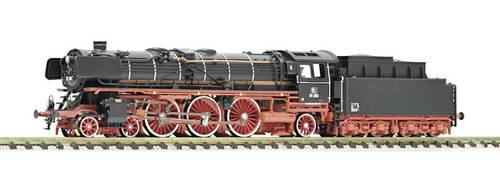
Fleischmann 714504 N Dampflokomotive 01 202, Verein Pacific 01 202Dampflokomotive 01 202 des Verein Pacific 01 202. Die Schnellzug-Dampflokomotive 01 202 ist ein Stück lebendiger Technikgeschichte. Sie wurde 1936 von der Firma Henschel und Sohn in Kassel für die damalige Deutsche Reichsbahn gebaut. Nach Kriegsende kam die Maschine zur Deutschen Bundesbahn und wurde vorwiegend im süddeutschen Raum eingesetzt. Ihre letzten Einsätze erlebte die 01 202 vom BW (Betriebswerk) Hof aus, wo sie auch oft auf der schiefen Ebene anzutreffen war. Die 01 202 kam dann am 2. Oktober 1975 in die Schweiz. Hier wurde sie von Werner Bühlmann aus Münsingen und einer Gruppe unverbesserlicher Optimisten in unentgeltlicher Freizeitarbeit wieder betriebsfähig gemacht. Die Maschine gilt heute, nach über 20-jähriger Anstrengung, als die schönste fahrbereite Vertreterin der Baureihe 01 und präsentiert sich in beeindruckend gepflegtem Zustand. Seit 1991 kümmert sich der Verein Pacific 01 202 um alle Belange des Unterhalts und Betriebs der Lokomotive.278,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FLEISCHMANN 714504 N Dampflokomotive 01 202, Verein Pacific, Ep. V-VIDampflokomotive 01 202 des Verein Pacific 01 202. ? Ausführung als Museumslokomotive ? Rauchkammertür mit Zentralverschluss ? Aufwendige Bedruckung der Kesselringe und Radreifen ? Zusätzliche Lichtmaschine ? Ausführung mit offener Frontschürze und Witte-Windleitblechen ? Freier Durchblick zwischen Kessel und Fahrwerk Die Schnellzug-Dampflokomotive 01 202 ist ein Stück lebendiger Technikgeschichte. Sie wurde 1936 von der Firma Henschel und Sohn in Kassel für die damalige Deutsche Reichsbahn gebaut. Nach Kriegsende kam die Maschine zur Deutschen Bundesbahn und wurde vorwiegend im süddeutschen Raum eingesetzt. Ihre letzten Einsätze erlebte die 01 202 vom BW (Betriebswerk) Hof aus, wo sie auch oft auf der schiefen Ebene anzutreffen war. Die 01 202 kam dann am 2. Oktober 1975 in die Schweiz. Hier wurde sie von Werner Bühlmann aus Münsingen und einer Gruppe unverbesserlicher Optimisten in unentgeltlicher Freizeitarbeit wieder betriebsfähig gemacht. Die Maschine gilt heute, nach über 20-jähriger Anstrengung, als die schönste fahrbereite Vertreterin der Baureihe 01 und präsentiert sich in beeindruckend gepflegtem Zustand. Seit 1991 kümmert sich der Verein Pacific 01 202 um alle Belange des Unterhalts und Betriebs der Lokomotive. ; ; Allgemeine Daten ; ; ;; ;;; ;;; Kupplung ;;; ;;; ;;; KK-Kulisse zwischen Lok u. Tender, Schacht NEM 355 mit KK-Kinematik am Tender ;;; ;; ;; ;;; ;;; Mindestradius ;;; ;;; ;;; 192 mm ;;; ;; ;; ;;; ;;; Anzahl angetriebene Achsen ;;; ;;; ;;; 2 ;;; ;; ;; ;;; ;;; Anzahl Achsen mit Haftreifen ;;; ;;; ;;; 2 ;;; ;; ;; ;;; ;;; ;; ;; ;;; ;;; Inneneinrichtung ;;; ;;; ;;; Führerstand ;;; ;; ;; ;;; ;;; Spur ;;; ;;; ;;; N ;;; ;; ;; ;;; ;;; Epoche ;;; ;;; ;;; V-VI ;;; ;; ;; ;;; ;;; Bahngesellschaft ;;; ;;; ;;; EINSTELLER ;;; ;; ; ; ; Elektrik ; ; ;; ;;; ;;; Spitzenlicht ;;; ;;; ;;; 3-Spitzenlicht an beiden Fahrzeugenden, mit Fahrtrichtung wechselnd ;;; ;; ;; ;;; ;;; LED Spitzenlicht ;;; ;;; ;;; Ja ;;; ;; ;; ;;; ;;; Stromsystem ;;; ;;; ;;; DC Analog ;;; ;; ;; ;;; ;;; Schnittstelle ;;; ;;; ;;; Elektrische Schnittstelle für Triebfahrzeuge Next18 ;;; ;; ; ; ; Abmessungen ; ; ;; ;;; ;;; Länge über Puffer ;;; ;;; ;;; 150 mm ;;; ;; ;305,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist ein gemeinnütziger Verein Umsatzsteuer befreit?
Ein gemeinnütziger Verein kann unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. Dafür muss der Verein gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen und bestimmte Voraussetzungen erfüllen. In der Regel muss der Verein einen Antrag auf Befreiung von der Umsatzsteuer stellen und regelmäßig nachweisen, dass er die Voraussetzungen weiterhin erfüllt. Es ist wichtig, sich vorab genau über die Voraussetzungen und Verpflichtungen zu informieren, um keine Steuerrückforderungen oder Bußgelder zu riskieren. Letztendlich entscheidet das Finanzamt über die Umsatzsteuerbefreiung eines gemeinnützigen Vereins. **
-
Hat ein gemeinnütziger Verein eine Umsatzsteuer Identifikationsnummer?
Hat ein gemeinnütziger Verein eine Umsatzsteuer Identifikationsnummer? Ja, gemeinnützige Vereine können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. In diesem Fall benötigen sie keine Umsatzsteuer Identifikationsnummer. Wenn der Verein jedoch steuerpflichtige wirtschaftliche Tätigkeiten ausübt, kann es erforderlich sein, eine Umsatzsteuer Identifikationsnummer zu beantragen. Es ist ratsam, sich hierbei von einem Steuerberater oder Finanzamt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Pflichten korrekt erfüllt werden. **
-
Wie kann ich ein USB-Mikrofon und Kopfhörer über ein Mischpult-Audio-Interface anschließen?
Um ein USB-Mikrofon und Kopfhörer über ein Mischpult-Audio-Interface anzuschließen, benötigst du ein Audio-Interface mit USB-Anschluss. Schließe das USB-Mikrofon an den USB-Anschluss des Audio-Interfaces an und verbinde das Mischpult über die Line-Ausgänge des Audio-Interfaces mit den Kopfhörern. Stelle sicher, dass du die entsprechenden Einstellungen am Audio-Interface vornimmst, um das USB-Mikrofon und die Kopfhörer als Ein- und Ausgänge zu erkennen. **
-
Sind passive Lautsprecher, Mischpult und Verstärker kompatibel?
Ja, passive Lautsprecher, Mischpulte und Verstärker sind kompatibel. Das Mischpult wird verwendet, um verschiedene Audioquellen zu mischen und zu steuern. Der Verstärker verstärkt das Audiosignal und gibt es an die Lautsprecher weiter. Die passiven Lautsprecher empfangen das verstärkte Signal und geben den Klang wieder. **


Wann wird Umsatzsteuer im Soll gebucht?
Die Umsatzsteuer wird im Soll gebucht, wenn ein Unternehmen Umsatzsteuer auf seine verkauften Waren oder Dienstleistungen erhebt. Dies geschieht in der Regel bei der Ausstellung von Rechnungen an Kunden. Die Umsatzsteuer wird als Verbindlichkeit gegenüber dem Finanzamt betrachtet und muss daher im Soll gebucht werden. Durch die Buchung im Soll wird der Betrag der Umsatzsteuer auf der Aktivseite des Kontos erhöht, da es sich um eine Verbindlichkeit handelt, die das Unternehmen schuldet. Die Buchung im Soll zeigt somit an, dass das Unternehmen Umsatzsteuer eingenommen hat, die an das Finanzamt abgeführt werden muss. **
Kassieren minderjährige im Verein?
Minderjährige können grundsätzlich im Verein tätig sein, jedoch gibt es bestimmte Einschränkungen je nach Alter und Art der Tätigkeit. In einigen Fällen können Minderjährige auch als Kassierer eingesetzt werden, jedoch müssen sie dabei von einem Erwachsenen beaufsichtigt werden und es gelten bestimmte gesetzliche Vorgaben zum Jugendschutz. Es ist wichtig, sich über die rechtlichen Bestimmungen in Bezug auf die Beschäftigung von Minderjährigen im jeweiligen Land und Bereich zu informieren. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-im-Verein:
-
WISO Mein Verein 365 - teamwork - EditionBuhl Data WISO Mein Verein 365 (2019) Hast du auch aus Liebe zu deinem Verein einen Posten im Vorstand oder in einer Abteilung übernommen und dir dabei gedacht, das Ganze ließe sich ?mal eben? nebenher bewerkstelligen? Dann hast du sicherlich schon festgestellt, dass die Organisation oft mehr Zeit in Anspruch nimmt als ursprünglich geplant. WISO Mein Verein unterstützt dich bei der Verwaltungsarbeit und dabei, alle anfallenden Aufgaben einfach, effizient und professionell zu meistern. So hast du mehr Zeit für das, was dir wichtig ist. Ideal für alle, die gerne Verantwortung im Verein übernehmen! Als Vorstand planst du die Termine für Sitzungen oder Veranstaltungen bequem mit dem integrierten Kalender und verschiedenen Planungshilfen. Als Kassierer verwaltest du zentral den Geldfluss des Vereins zum Beispiel mit dem enthaltenen Online-Banking. Bereits beim Abrufen der Kontenumst...100,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fleischmann 714504 N Dampflokomotive 01 202, Verein Pacific 01 202Dampflokomotive 01 202 des Verein Pacific 01 202. Die Schnellzug-Dampflokomotive 01 202 ist ein Stück lebendiger Technikgeschichte. Sie wurde 1936 von der Firma Henschel und Sohn in Kassel für die damalige Deutsche Reichsbahn gebaut. Nach Kriegsende kam die Maschine zur Deutschen Bundesbahn und wurde vorwiegend im süddeutschen Raum eingesetzt. Ihre letzten Einsätze erlebte die 01 202 vom BW (Betriebswerk) Hof aus, wo sie auch oft auf der schiefen Ebene anzutreffen war. Die 01 202 kam dann am 2. Oktober 1975 in die Schweiz. Hier wurde sie von Werner Bühlmann aus Münsingen und einer Gruppe unverbesserlicher Optimisten in unentgeltlicher Freizeitarbeit wieder betriebsfähig gemacht. Die Maschine gilt heute, nach über 20-jähriger Anstrengung, als die schönste fahrbereite Vertreterin der Baureihe 01 und präsentiert sich in beeindruckend gepflegtem Zustand. Seit 1991 kümmert sich der Verein Pacific 01 202 um alle Belange des Unterhalts und Betriebs der Lokomotive.278,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FLEISCHMANN 714504 N Dampflokomotive 01 202, Verein Pacific, Ep. V-VIDampflokomotive 01 202 des Verein Pacific 01 202. ? Ausführung als Museumslokomotive ? Rauchkammertür mit Zentralverschluss ? Aufwendige Bedruckung der Kesselringe und Radreifen ? Zusätzliche Lichtmaschine ? Ausführung mit offener Frontschürze und Witte-Windleitblechen ? Freier Durchblick zwischen Kessel und Fahrwerk Die Schnellzug-Dampflokomotive 01 202 ist ein Stück lebendiger Technikgeschichte. Sie wurde 1936 von der Firma Henschel und Sohn in Kassel für die damalige Deutsche Reichsbahn gebaut. Nach Kriegsende kam die Maschine zur Deutschen Bundesbahn und wurde vorwiegend im süddeutschen Raum eingesetzt. Ihre letzten Einsätze erlebte die 01 202 vom BW (Betriebswerk) Hof aus, wo sie auch oft auf der schiefen Ebene anzutreffen war. Die 01 202 kam dann am 2. Oktober 1975 in die Schweiz. Hier wurde sie von Werner Bühlmann aus Münsingen und einer Gruppe unverbesserlicher Optimisten in unentgeltlicher Freizeitarbeit wieder betriebsfähig gemacht. Die Maschine gilt heute, nach über 20-jähriger Anstrengung, als die schönste fahrbereite Vertreterin der Baureihe 01 und präsentiert sich in beeindruckend gepflegtem Zustand. Seit 1991 kümmert sich der Verein Pacific 01 202 um alle Belange des Unterhalts und Betriebs der Lokomotive. ; ; Allgemeine Daten ; ; ;; ;;; ;;; Kupplung ;;; ;;; ;;; KK-Kulisse zwischen Lok u. Tender, Schacht NEM 355 mit KK-Kinematik am Tender ;;; ;; ;; ;;; ;;; Mindestradius ;;; ;;; ;;; 192 mm ;;; ;; ;; ;;; ;;; Anzahl angetriebene Achsen ;;; ;;; ;;; 2 ;;; ;; ;; ;;; ;;; Anzahl Achsen mit Haftreifen ;;; ;;; ;;; 2 ;;; ;; ;; ;;; ;;; ;; ;; ;;; ;;; Inneneinrichtung ;;; ;;; ;;; Führerstand ;;; ;; ;; ;;; ;;; Spur ;;; ;;; ;;; N ;;; ;; ;; ;;; ;;; Epoche ;;; ;;; ;;; V-VI ;;; ;; ;; ;;; ;;; Bahngesellschaft ;;; ;;; ;;; EINSTELLER ;;; ;; ; ; ; Elektrik ; ; ;; ;;; ;;; Spitzenlicht ;;; ;;; ;;; 3-Spitzenlicht an beiden Fahrzeugenden, mit Fahrtrichtung wechselnd ;;; ;; ;; ;;; ;;; LED Spitzenlicht ;;; ;;; ;;; Ja ;;; ;; ;; ;;; ;;; Stromsystem ;;; ;;; ;;; DC Analog ;;; ;; ;; ;;; ;;; Schnittstelle ;;; ;;; ;;; Elektrische Schnittstelle für Triebfahrzeuge Next18 ;;; ;; ; ; ; Abmessungen ; ; ;; ;;; ;;; Länge über Puffer ;;; ;;; ;;; 150 mm ;;; ;; ;305,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Verein Umsatzsteuer zahlen?
Vereine müssen grundsätzlich Umsatzsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die als umsatzsteuerpflichtig gelten. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen gegen Entgelt. Vereine sind jedoch in einigen Fällen von der Umsatzsteuer befreit, zum Beispiel bei bestimmten kulturellen, sportlichen oder sozialen Veranstaltungen. Es ist wichtig, dass Vereine ihre Umsatzsteuerpflicht prüfen und gegebenenfalls Umsatzsteuern korrekt abführen, um rechtliche Konsequenzen zu vermeiden. Bei Unsicherheiten empfiehlt es sich, einen Steuerberater oder eine Steuerberaterin zu konsultieren. **
-
Wann muss ein Verein Umsatzsteuer zahlen?
Ein Verein muss Umsatzsteuer zahlen, wenn er wirtschaftliche Tätigkeiten ausübt, die als umsatzsteuerpflichtig gelten. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen gegen Entgelt. Wenn die jährlichen Einnahmen des Vereins über der gesetzlichen Umsatzgrenze liegen, ist er umsatzsteuerpflichtig. Es gibt jedoch auch Ausnahmen und Befreiungen von der Umsatzsteuerpflicht für bestimmte Vereinstätigkeiten, wie beispielsweise kulturelle oder gemeinnützige Veranstaltungen. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Finanzexperten beraten zu lassen, um die Umsatzsteuerpflicht des Vereins korrekt zu bestimmen. **
-
Ist ein gemeinnütziger Verein Umsatzsteuer befreit?
Ein gemeinnütziger Verein kann unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. Dafür muss der Verein gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen und bestimmte Voraussetzungen erfüllen. In der Regel muss der Verein einen Antrag auf Befreiung von der Umsatzsteuer stellen und regelmäßig nachweisen, dass er die Voraussetzungen weiterhin erfüllt. Es ist wichtig, sich vorab genau über die Voraussetzungen und Verpflichtungen zu informieren, um keine Steuerrückforderungen oder Bußgelder zu riskieren. Letztendlich entscheidet das Finanzamt über die Umsatzsteuerbefreiung eines gemeinnützigen Vereins. **
-
Hat ein gemeinnütziger Verein eine Umsatzsteuer Identifikationsnummer?
Hat ein gemeinnütziger Verein eine Umsatzsteuer Identifikationsnummer? Ja, gemeinnützige Vereine können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. In diesem Fall benötigen sie keine Umsatzsteuer Identifikationsnummer. Wenn der Verein jedoch steuerpflichtige wirtschaftliche Tätigkeiten ausübt, kann es erforderlich sein, eine Umsatzsteuer Identifikationsnummer zu beantragen. Es ist ratsam, sich hierbei von einem Steuerberater oder Finanzamt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Pflichten korrekt erfüllt werden. **
Ähnliche Suchbegriffe für Umsatzsteuer-im-Verein
-
Sikorski, Ralf: Umsatzsteuer im BinnenmarktUmsatzsteuer im Binnenmarkt , ¿Ihr praktischer Ratgeber zur Umsatzsteuer im Europäischen Binnenmarkt Die Anwendung der Umsatzsteuer im Europäischen Binnenmarkt wirft viele Fragen auf. Was müssen Unternehmen beachten, die Leistungen von ausländischen Unternehmen erhalten? Was muss ein inländischer Unternehmer berücksichtigen, wenn er eine Leistung im Ausland erbringt? Welche Regelungen gelten bei innergemeinschaftlichen Reihen- und Dreiecksgeschäften? Wie funktioniert OSS? Praxisnah und umfassend gibt dieses Standardwerk in nunmehr 12. Auflage Antworten auf die wichtigsten praktischen Fragen und schafft Klarheit! ¿Aktuell in der 12. Auflage: Verschärfungen der Nachweispflichten des exportierenden Unternehmers Besteuerung von Dienstleistungen im Europäischen Binnenmarkt einschließlich des Reverse-Charge-Verfahrens im In- und Ausland Neuregelung der innergemeinschaftlichen Fernverkäufe, der Kommissionsregelung für elektronische Schnittstellen (Marktplätze) und der besonderen Besteuerungsverfahren Aktualisierter Übersichtsteil zur Besteuerung in den übrigen 26 EU-Mitgliedstaaten in Zusammenarbeit mit der "BDO AG Wirtschaftsprüfungsgesellschaft" einschließlich Hinweisen zur E-Rechnungspflicht. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: A. Allgemeiner Überblick über die Regelungen des Umsatzsteuer-Binnenmarktes. B. Innergemeinschaftlicher Erwerb. C. Innergemeinschaftliche Lieferungen. D. Sonderregelungen bei innergemeinschaftlichen Warenbewegungen. E. Sonstige Leistungen im Rahmen des Europäischen Binnenmarktes. F. Besteuerungsverfahren. G. Umsatzsteuerrecht der anderen EU-Mitgliedstaaten im Überblick. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 12., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Sikorski, Ralf, Bearbeitung: Pogodda-Grünwald, Annette, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 918, Keyword: grenzüberschreitende Dienstleistungen; innergemeinschaftliche Lieferung; innergemeinschaftlicher Erwerb; Mehrwertsteuer; MOSS-Verfahren; Vorsteuer-Vergütungsverfahren; Europäische Union; Besteuerung; Umsatzbesteuerung; innergemeinschatliche Fernverkäufe; besondere Besteuerungsverfahren; Elektronische Marktplätze; Gelangensbestätigung; Kommissionsregelung; E-Rechnung, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europäischer Binnenmarkt - Binnenmarkt~Markt / Binnenmarkt~Europarecht~Internationales Recht / Europarecht~International (Wirtschaft)~International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Internationales Steuerrecht~Internationales Recht~Wirtschaftswissenschaft, Region: EU, Europäische Union, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XXVII, Seitenanzahl: 891, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 900 Blätter, Länge: 212, Breite: 161, Höhe: 50, Gewicht: 1256, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077316001 V14550-978-3-482-679- B0000077316002 V14550-978-3-482-679-2,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich ein USB-Mikrofon und Kopfhörer über ein Mischpult-Audio-Interface anschließen?
Um ein USB-Mikrofon und Kopfhörer über ein Mischpult-Audio-Interface anzuschließen, benötigst du ein Audio-Interface mit USB-Anschluss. Schließe das USB-Mikrofon an den USB-Anschluss des Audio-Interfaces an und verbinde das Mischpult über die Line-Ausgänge des Audio-Interfaces mit den Kopfhörern. Stelle sicher, dass du die entsprechenden Einstellungen am Audio-Interface vornimmst, um das USB-Mikrofon und die Kopfhörer als Ein- und Ausgänge zu erkennen. **
-
Sind passive Lautsprecher, Mischpult und Verstärker kompatibel?
Ja, passive Lautsprecher, Mischpulte und Verstärker sind kompatibel. Das Mischpult wird verwendet, um verschiedene Audioquellen zu mischen und zu steuern. Der Verstärker verstärkt das Audiosignal und gibt es an die Lautsprecher weiter. Die passiven Lautsprecher empfangen das verstärkte Signal und geben den Klang wieder. **
-
Wann wird Umsatzsteuer im Soll gebucht?
Die Umsatzsteuer wird im Soll gebucht, wenn ein Unternehmen Umsatzsteuer auf seine verkauften Waren oder Dienstleistungen erhebt. Dies geschieht in der Regel bei der Ausstellung von Rechnungen an Kunden. Die Umsatzsteuer wird als Verbindlichkeit gegenüber dem Finanzamt betrachtet und muss daher im Soll gebucht werden. Durch die Buchung im Soll wird der Betrag der Umsatzsteuer auf der Aktivseite des Kontos erhöht, da es sich um eine Verbindlichkeit handelt, die das Unternehmen schuldet. Die Buchung im Soll zeigt somit an, dass das Unternehmen Umsatzsteuer eingenommen hat, die an das Finanzamt abgeführt werden muss. **
-
Kassieren minderjährige im Verein?
Minderjährige können grundsätzlich im Verein tätig sein, jedoch gibt es bestimmte Einschränkungen je nach Alter und Art der Tätigkeit. In einigen Fällen können Minderjährige auch als Kassierer eingesetzt werden, jedoch müssen sie dabei von einem Erwachsenen beaufsichtigt werden und es gelten bestimmte gesetzliche Vorgaben zum Jugendschutz. Es ist wichtig, sich über die rechtlichen Bestimmungen in Bezug auf die Beschäftigung von Minderjährigen im jeweiligen Land und Bereich zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.